ผลวิจัยชี้ชัดความภักดีต่อแบรนด์รถยนต์ในไทยฟื้นตัว เจ้าของรถ 64% ตั้งใจซื้อรถใหม่แบรนด์เดิมแต่จุดเปลี่ยนไปอยู่ที่การเลือก “ขุมพลัง” ของรถคันใหม่
บริษัท ดิฟเฟอเรนเชียล (ไทยแลนด์) จำกัด บริษัทที่ปรึกษา และวิจัยการตลาดชั้นนำ เปิดเผยรายงานผลการศึกษา “2026 Thailand Service Customer Experience Index (Service CXI) Study℠” และ “2026 Thailand Product Customer Experience Index (Product CXI) Study℠” ซึ่งอ้างอิงข้อมูลการศึกษาวิจัยจากเจ้าของรถยนต์จำนวน 2,651 ราย พร้อมเปรียบเทียบแนวโน้มการตัดสินใจในการซื้อรถคันต่อไปของคนไทยในช่วงปี 2567-2569
บริษัท ดิฟเฟอเรนเชียล (ไทยแลนด์) ได้ทำการศึกษาพฤติกรรม “ความภักดีต่อแบรนด์รถยนต์ในกลุ่มเจ้าของรถชาวไทย” อย่างต่อเนื่องในช่วง 3 ปีที่ผ่านมา (ตั้งแต่ปี 2567 – ปัจจุบัน) ทำให้เห็นความเปลี่ยนแปลงเรื่อยมาอย่างต่อเนื่อง และชัดเจน โดยในปี 2568 ที่ผ่านมา พฤติกรรมผู้ซื้อรถใหม่ มีความพร้อมที่จะเปลี่ยนแบรนด์รถที่จะซื้อสูงสุด โดยความตั้งใจที่จะซื้อรถแบรนด์เดิมมีการเปลี่ยนแปลงจาก 46% ในปี 2567 ลดลงเหลือ 36% ในปี 2568 และกลับทะยานเพิ่มสูงขึ้นเป็น 64% ในปี 2569
ในขณะเดียวกัน สัดส่วนของผู้ที่ยังไม่แน่ใจว่าจะซื้อแบรนด์เดิม หรือแบรนด์ใหม่ได้ลดลงจากระดับสูงสุดที่ 61% ในปี 2568 และลดลงมาอยู่ที่ 31% ในปี 2569 (ซึ่งถือเป็นระดับที่ต่ำกว่าตัวเลข 48% ในปี 2567) แม้ว่าเจ้าของรถจะตัดสินใจเลือกแบรนด์ได้ชัดเจนขึ้น แต่การแข่งขันก็ไม่ได้ลดความรุนแรงลง โดยมีผู้ที่วางแผนจะเปลี่ยนแบรนด์ยังอยู่ที่ 5% ซึ่งใกล้เคียงกับตัวเลข 6% ในปี 2567 ซึ่งมองกลับได้ว่า แม้ความลังเลจะลดลง แต่โอกาสในการแย่งชิงลูกค้าระหว่างแบรนด์ยังเปิดกว้างอยู่ และเจ้าของรถเกือบ 4 ใน 10 รายยังไม่สามารถตัดสินใจได้ว่าจะเลือกระบบขุมพลังแบบใดสำหรับรถคันต่อไป (เครื่องยนต์สันดาปภายใน มอเตอร์ไฟฟ้า ไฮบริด หรือปลั๊กอินไฮบริด) ภาพรวมสถานการณ์ จึงเปลี่ยนจากคำถามที่ว่า “จะซื้อแบรนด์ไหนดี” ไปสู่คำถามที่ว่า “เทคโนโลยีแบบใดที่จะตอบโจทย์การใช้งานจริงในชีวิตได้ดีที่สุด”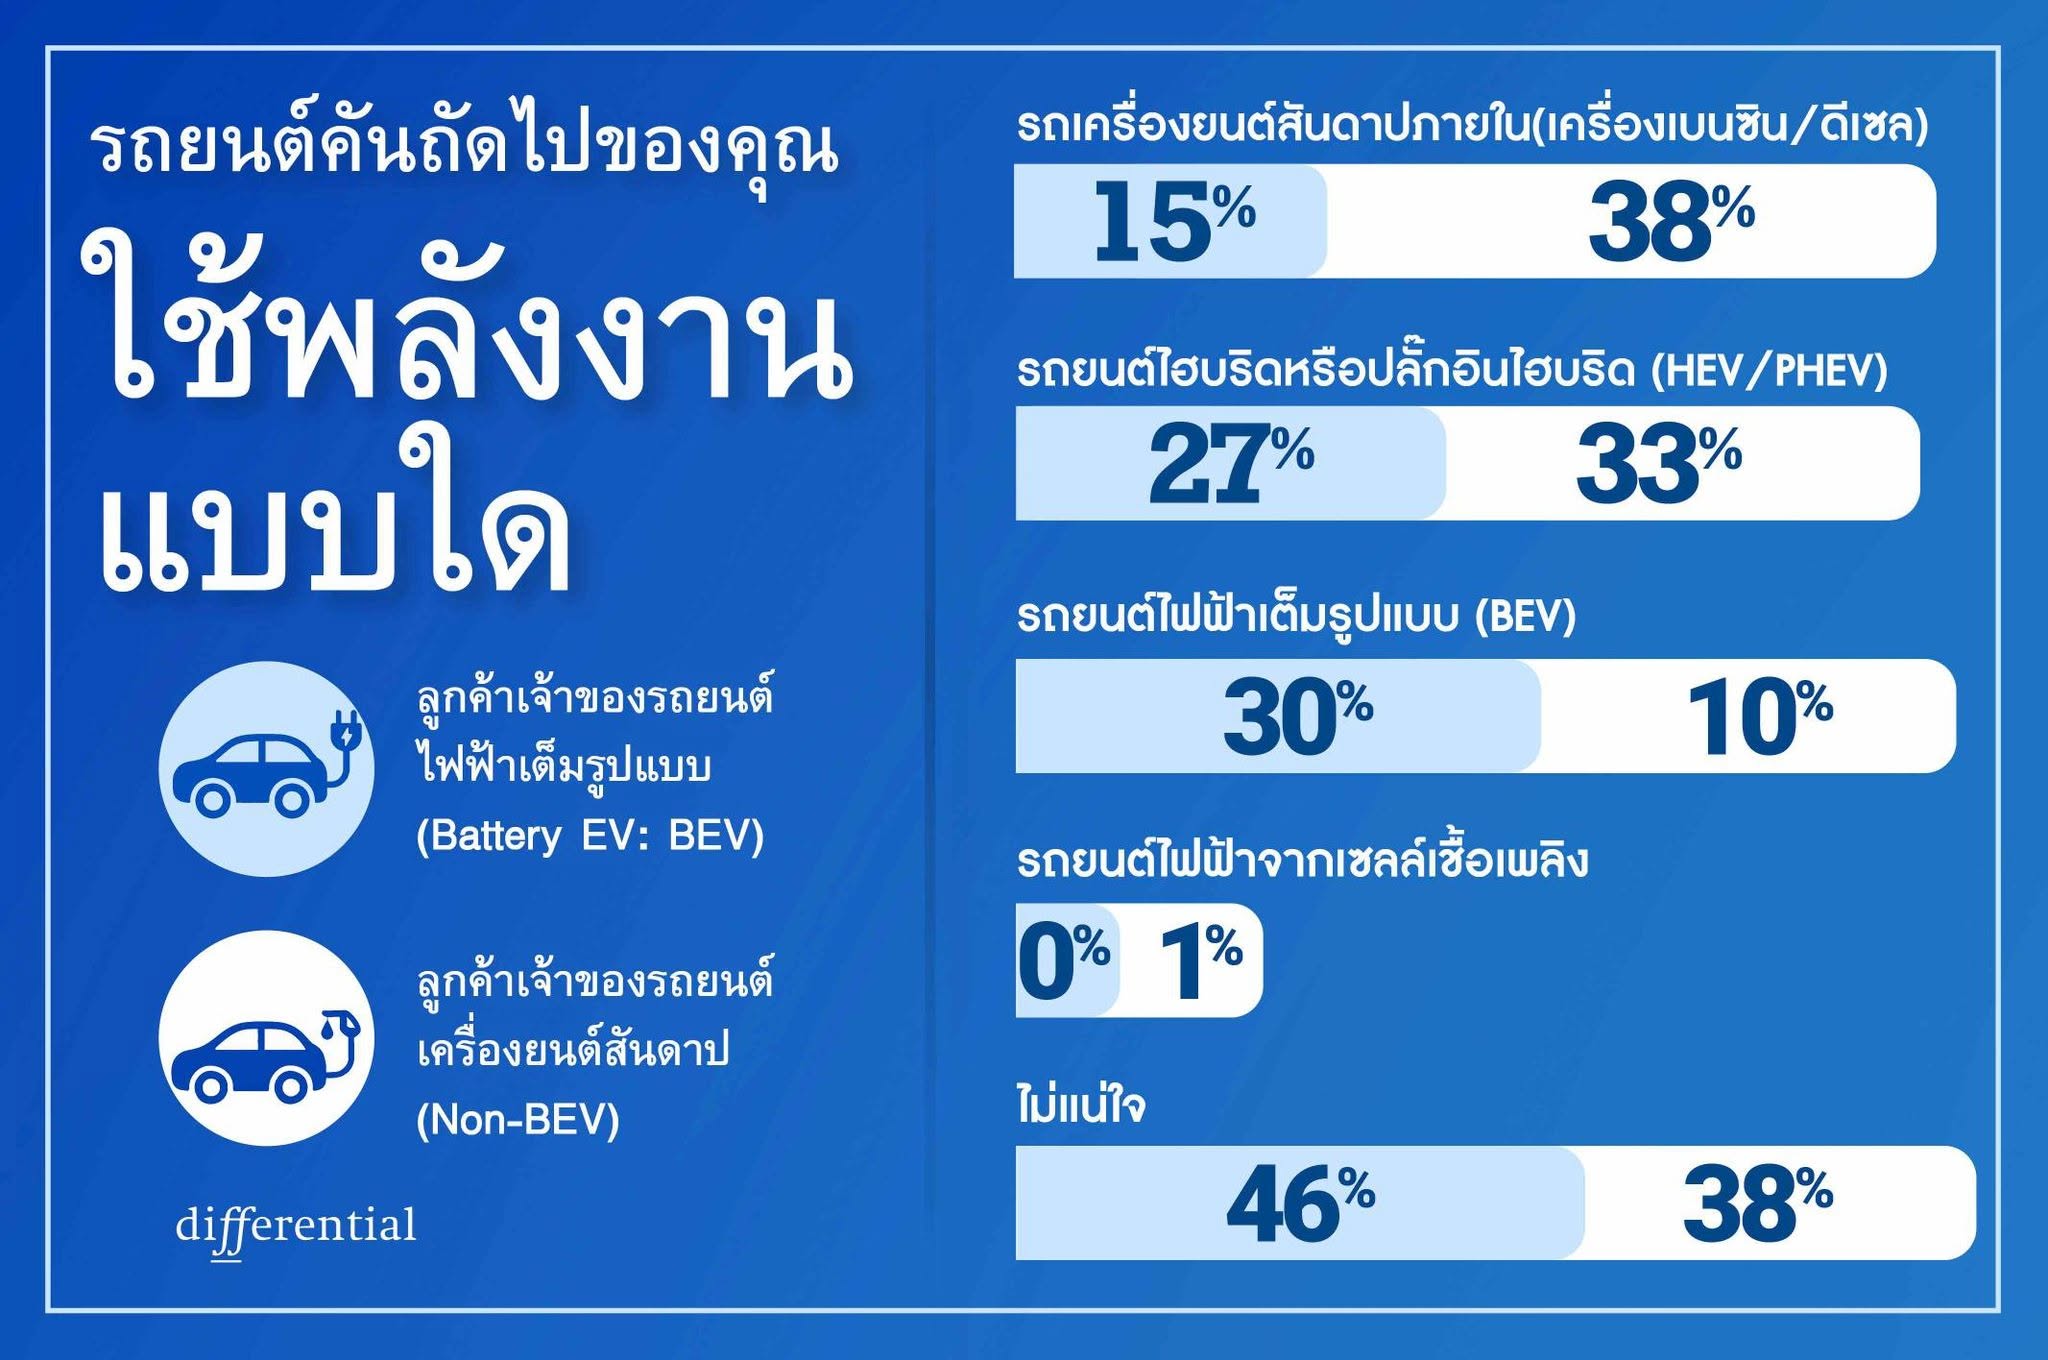
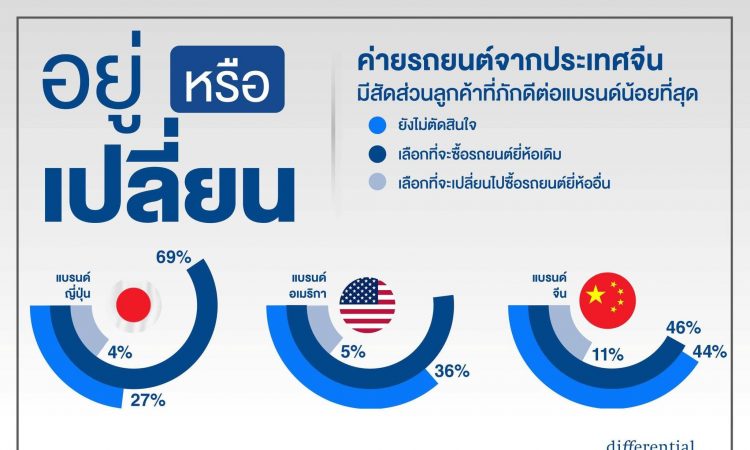
แบรนด์ญี่ปุ่นยังคงรักษาฐานความภักดีของลูกค้าไว้ได้แข็งแกร่งที่สุด โดยมีเจ้าของรถถึง 69% ตั้งใจจะซื้อรถแบรนด์เดิมซ้ำ ตามมาด้วยแบรนด์อเมริกันที่ 60% และแบรนด์จีนที่ 46% แม้ว่าแบรนด์จีนจะมีตัวเลขการซื้อซ้ำสูงขึ้นจากปีก่อน แต่ยังมีกลุ่มที่ไม่แน่ใจสูงถึง 44% และมีผู้ตั้งใจเปลี่ยนแบรนด์อีก 11% ซึ่งถือเป็นสัดส่วนที่สูงที่สุดในบรรดากลุ่มแบรนด์ทั้ง 3 สัญชาติ ความท้าทายของแบรนด์จีนในขณะนี้จึงไม่ได้จำกัดอยู่แค่เรื่องการรับรู้แบรนด์ หรือการทดลองใช้เท่านั้น แต่จะต้องเร่ง “สร้างประสบการณ์การเป็นเจ้าของในช่วงแรก” ให้กลายเป็น “ความเชื่อมั่นต่อแบรนด์ที่ยั่งยืน” ทั้งในด้านคุณภาพ การบริการหลังการขาย เสถียรภาพของราคา มูลค่าราคาขายต่อ และความพร้อมของเครือข่ายการบริการ ส่วนแบรนด์ญี่ปุ่น และอเมริกันนั้น จำเป็นต้องเร่งต่อยอดจุดแข็งด้านชื่อเสียงเดิมเข้ากับนวัตกรรม และทางเลือกที่ตอบโจทย์ไลฟ์สไตล์ในปัจจุบันให้มากยิ่งขึ้น
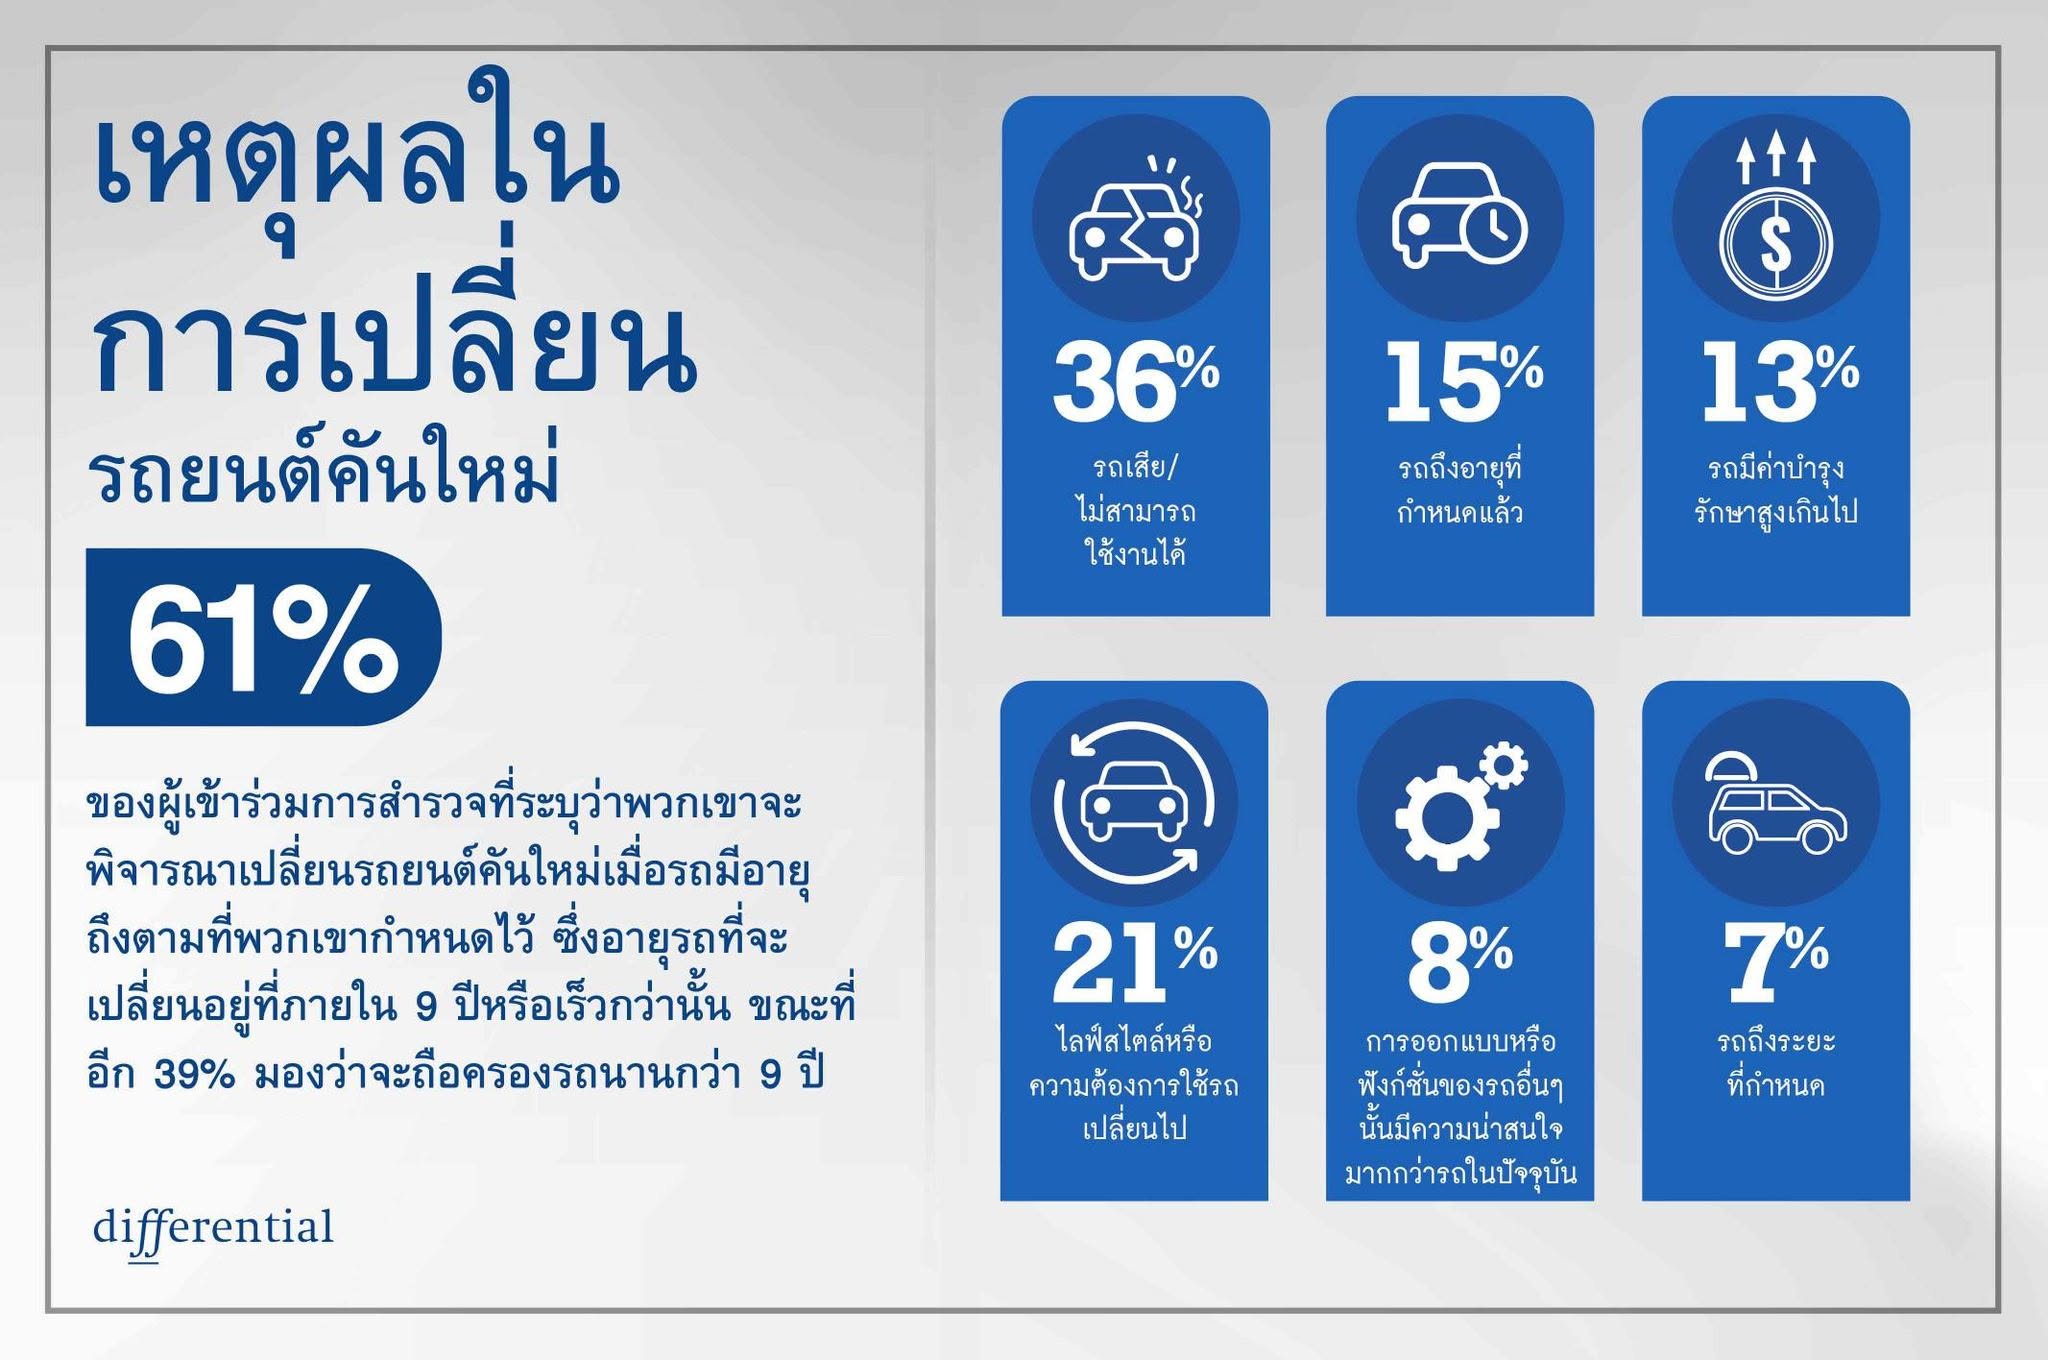
ในกลุ่มเจ้าของรถที่ตั้งใจจะซื้อแบรนด์เดิมซ้ำ เหตุผลหลักคือ “ภาพลักษณ์ และชื่อเสียงของแบรนด์” (30%) รองลงมาคือประสบการณ์ที่ดีในอดีต (25%) และความพึงพอใจในตัวผลิตภัณฑ์ (22%) ขณะที่ปัจจัยด้านราคาขายต่อ เพิ่มขึ้นจาก 2% เป็น 6% ดังนั้น ความภักดีจึงขึ้นอยู่กับความเชื่อมั่นตลอดวงจรการเป็นเจ้าของ ไม่ใช่แค่ตัวรถเพียงอย่างเดียว สำหรับกลุ่มเจ้าของรถที่ยังลังเล หรือไม่คิดจะซื้อแบรนด์เดิมซ้ำนั้น 71% ระบุว่าความต้องการ หรือความชอบของตนได้เปลี่ยนไปแล้ว สอดคล้องกับพฤติกรรมการเปลี่ยนรถที่ขยับจากเหตุจำเป็นไปสู่เหตุผลด้านไลฟ์สไตล์มากขึ้น โดยการตัดสินใจเปลี่ยนรถยนต์คันใหม่เป็นเหตุผลเรื่องการเปลี่ยนแปลงไลฟ์สไตล์หรือรูปแบบการใช้งานรถยนต์เพิ่มขึ้นจาก 14% เป็น 20% ในขณะที่เหตุผลเรื่องรถยนต์ไม่สามารถใช้งานได้ปกติ หรือมีปัญหามีสัดส่วนลดลงจาก 50% เหลือ 36%
เจ้าของรถมีความชัดเจนเรื่องแบรนด์มากขึ้น แต่ยังมีความไม่แน่นอนเกี่ยวกับระบบขุมพลัง
ความไม่แน่ใจเกี่ยวกับระบบขุมพลังของรถคันต่อไปมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง โดยขยับจาก 17% ในปี 2567 เป็น 29% ในปี 2568 และสูงถึง 39% ในปี 2569 สำหรับรถคันต่อไปนั้น เจ้าของรถ 34% ยังเลือกรถยนต์เครื่องยนต์สันดาปภายใน (ICE) อีก 32% เลือกรถไฮบริด หรือปลั๊กอินไฮบริด และ 13% เลือกรถไฟฟ้าแบตเตอรี่ (BEV) ทั้งนี้ เนื่องจากผู้ตอบแบบสอบถามสามารถเลือกได้มากกว่าหนึ่งระบบขุมพลัง ตัวเลขเหล่านี้จึงสะท้อนถึงทางเลือกที่กำลังพิจารณาอยู่ ไม่ใช่การตัดสินใจเลือกเพียงตัวเลือกเดียว ในกลุ่มผู้ใช้รถไฟฟ้า (BEV) ปัจจุบัน มีเพียง 30% เท่านั้นที่ระบุว่าจะพิจารณาซื้อรถไฟฟ้าอีกครั้ง ในขณะที่ 46% ยังมีความไม่แน่ใจเกี่ยวกับระบบขุมพลังที่จะเลือกใช้ในอนาคต สถานการณ์นี้ถือเป็นโจทย์ท้าทายสำหรับแบรนด์รถไฟฟ้า และเป็นโอกาสให้ผู้ผลิตรถทุกรายควรเน้นสื่อสารให้ชัดเจนยิ่งขึ้นในประเด็นต่าง ๆ อาทิ ความเหมาะสมในการใช้งานจริง ต้นทุน ระบบการชาร์จไฟ การบำรุงรักษา และความคุ้มค่าในระยะยาว
นายศิรส สาตราภัย กรรมการผู้จัดการ บริษัท ดิฟเฟอเรนเชียล ประจำประเทศไทย กล่าวว่า “ภาพรวมปี 2569 ไม่ได้บอกว่าความภักดีกลับมาแข็งแรงอย่างถาวร แต่บอกว่าผู้บริโภคเริ่มตัดสินใจเรื่องแบรนด์ได้ชัดเจนขึ้น หลังจากปี 2568 เป็นช่วงที่ความลังเลสูงที่สุดในรอบสามปี สิ่งที่แบรนด์ต้องจับตาคือ เมื่อคำถามเรื่องแบรนด์เริ่มมีคำตอบ คำถามเรื่องระบบขุมพลังของรถที่เหมาะกับวิถีชีวิตของลูกค้ากลับยากขึ้นกว่าเดิม”
“การแข่งขันรอบต่อไปจึงไม่ได้อยู่ที่การดึงลูกค้าออกจากแบรนด์เดิมเท่านั้น แต่อยู่ที่การทำให้ลูกค้าเชื่อมั่นว่าแบรนด์จะดูแลเขาได้ตลอดอายุการใช้งาน และช่วยให้เขาเลือกเทคโนโลยีที่เหมาะกับชีวิตจริงได้ แบรนด์ที่อธิบายเรื่องยากให้เข้าใจง่าย สร้างประสบการณ์บริการที่สม่ำเสมอ และรักษามูลค่าของรถได้ จะมีโอกาสเปลี่ยนความชัดเจนในวันนี้ให้เป็นความภักดีในระยะยาว” นายศิรส กล่าว